A contrario de lo que sucedió en Italia, que centralizó todo el sistema fiscal en el 2019, unificando la facturación B2B, B2C y el control fiscal en una sola plataforma gubernamental, aquí, en España, las autoridades han optado por lo que se denomina un modelo de doble vía, separando Verifactu de la Factura Electrónica obligatoria. Esto es debido a una división de competencias ministeriales, con objetivos regulatorios distintos y a buscar el menor impacto técnico posible en las pymes del país.
CONTENIDOS
Qué significa la doble vía de implementación legal
La situación actual de la morosidad en España
Qué significa la doble vía de implementación legal
Por una parte, Verifactu nació con Ley Antifraude (2021), ligada al Ministerio de Hacienda, buscando erradicar el software de doble contabilidad; mientras que la Factura Electrónica surge de la Ley Crea y Crece (2022) que, liagada al Ministerio de Economía, pone el foco en la digitalización y en el control de la morosidad comercial.
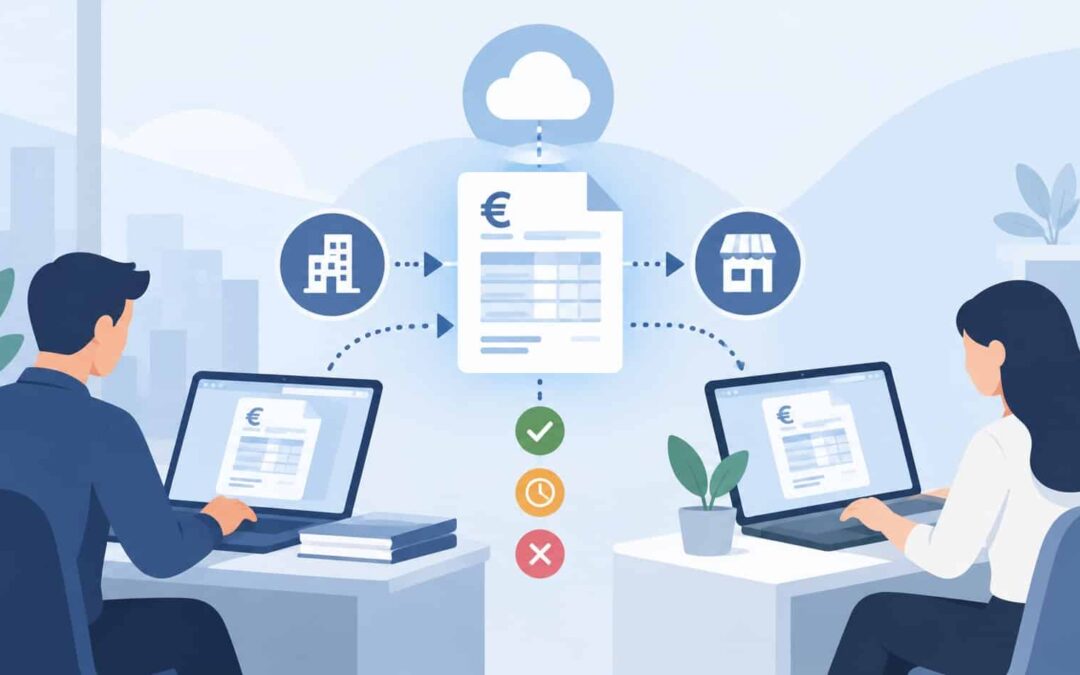
Por este motivo, la Factura Electrónica se ocupa de las operaciones entre empresas y profesionales (B2B), mientras que VeriFactu se centra principalmente en el software de facturación, que deberá dejar constancia inalterable de todas las ventas, incluidas las facturas simplificadas emitidas a consumidores finales (B2C).
Mediante este doble enfoque, las autoridades españolas buscan combatir el fraude sin exigir a los pequeños comercios que se incorporen al complejo entorno de intercambio de archivos estructurados comerciales. Se trata de formatos de datos con una organización predefinida y estandarizada que las empresas emplean para guardar, tratar y compartir información de manera automatizada. Al contrario que un texto libre, como podría ser un correo electrónico, estos archivos se ajustan a un modelo de datos riguroso, lo que permite que los sistemas informáticos los interpreten y procesen directamente, sin que intervenga ninguna persona. En resumen, España ha optado por un modelo mixto que permite la interconexión entre plataformas privadas.
Por otro lado, al mantener VeriFactu y la Factura Electrónica como sistemas independientes, Hacienda garantiza que recibe toda la información contable directamente desde el software de gestión de cada empresa, como ocurre con Gextor de Extra Software.
Panorama actual de la morosidad en España
La morosidad sigue siendo en España uno de los grandes retos estructurales tanto para el tejido empresarial como para la estabilidad financiera del país. Una vez superadas las crisis anteriores y la pandemia, el control del riesgo de crédito y de los plazos de pago se encuentra en una etapa de estrecha supervisión, en un contexto macroeconómico marcado por tipos de interés restrictivos, una inflación subyacente persistente y mayores dificultades para acceder a la financiación. Sin embargo, la principal inquietud se centra hoy en la morosidad comercial, es decir, la que tiene lugar en las operaciones entre empresas (B2B) y entre estas y las administraciones públicas.
De acuerdo con los informes de la Plataforma Multisectorial contra la Morosidad (PMcM), el plazo medio de pago en el sector privado supera de forma sistemática los 30 días que marca la ley. En cuanto a las administraciones públicas, su comportamiento es desigual: si bien la administración central ha conseguido acelerar sus pagos, las entidades locales y autonómicas muestran diferencias muy acusadas, con ayuntamientos que llegan a duplicar o incluso triplicar el plazo legal de 30 días.
Para hacer frente a este problema estructural, los reguladores españoles han optado por la digitalización como instrumento de control y transparencia. La aplicación gradual de la Ley Crea y Crece, junto con la próxima obligatoriedad de la Factura Electrónica en las operaciones comerciales, pretende seguir el recorrido completo de cada factura, verificar el momento preciso en que se abona y excluir de las ayudas públicas a las empresas que no paguen a tiempo.
En definitiva, la morosidad en España constituye un problema crónico de liquidez y de desequilibrio en el poder de negociación entre los agentes del mercado. Aunque el sector bancario se mantiene firme, la solidez del tejido empresarial pasa por acabar con la cultura del pago tardío y por asentar un entorno comercial en el que pagar a tiempo sea lo habitual y no una excepción.
Cambios en la Facturación Electrónica para 2026
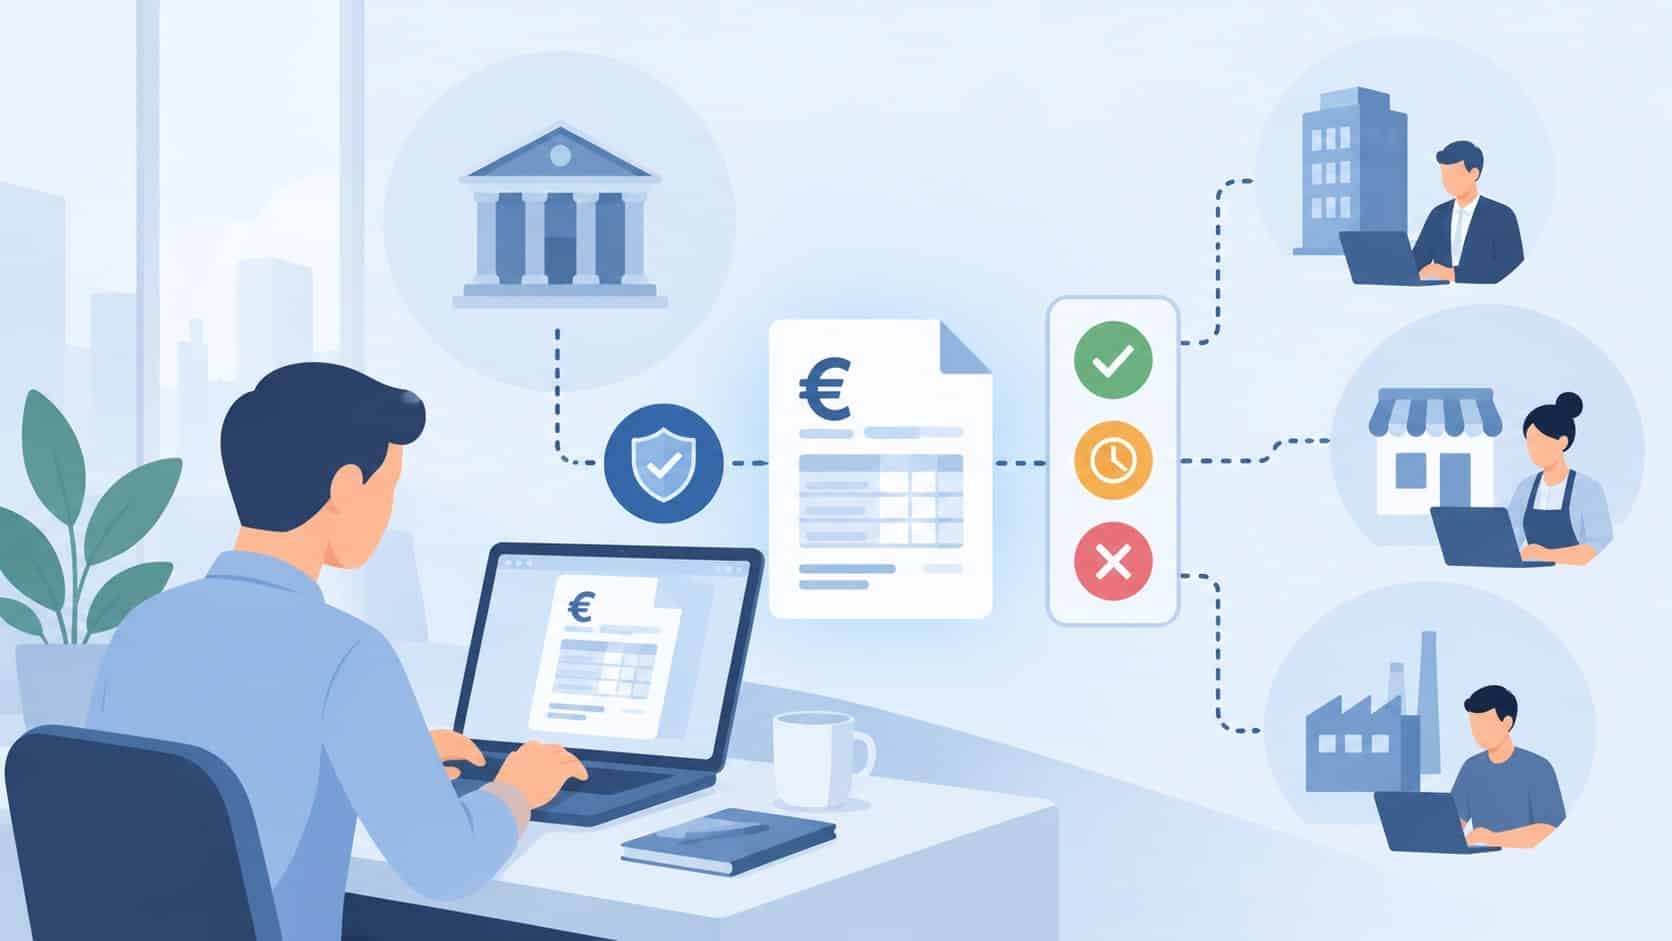
Hoy por hoy, el marco normativo de la Factura Electrónica todavía no está completamente definido. El Gobierno ya ha dado luz verde al Real Decreto que desarrolla técnicamente la Ley Crea y Crece. Este texto fija las normas de funcionamiento entre las plataformas privadas y el sistema público, además de la obligación de comunicar la situación de cada factura (si ha sido aceptada o rechazada) y la fecha en que se produce el pago efectivo. Sin embargo, aún queda pendiente la aprobación definitiva de la Orden Ministerial, que concretará las especificaciones técnicas y los formatos informáticos que deberán emplearse. Mientras no exista este documento técnico detallado, los desarrolladores de software de facturación no pueden completar la programación precisa de los formatos ni de las conexiones entre sistemas. Los plazos para que la factura electrónica sea obligatoria empezarán a computarse a partir de la publicación de dicha Orden Ministerial.
¿Cuándo será obligatoria la Factura Electrónica?
En cualquier caso, la entrada en vigor de la Factura Electrónica obligatoria en las operaciones entre empresas y autónomos (B2B) se hará de manera escalonada, básicamente en dos etapas:
- Grandes empresas con una facturación anual superior a 8 millones de euros: estarán obligadas 12 meses después de que entre en vigor la Orden Ministerial, con una fecha de inicio prevista para el 1 de octubre de 2027.
- Demás empresas, pymes y autónomos: la obligación llegará 24 meses después de la entrada en vigor de la Orden Ministerial, previsiblemente a partir del 1 de octubre de 2028.
El Real Decreto contempla además la comunicación obligatoria de estados, lo que significa que quien recibe la factura deberá informar de su situación y confirmar el pago en un plazo de 4 días naturales como máximo. Asimismo, obliga a remitir una copia estandarizada en formato UBL a la solución o repositorio público de la administración.
Ante este escenario, es fundamental no confundir la Factura Electrónica con VeriFactu, teniendo en cuenta que el incumplimiento de cualquiera de los dos conlleva sanciones. No disponer de Factura Electrónica o trabajar con un software que no esté adaptado puede suponer multas de hasta 10.000 euros, y cuantías superiores cuando se utilicen sistemas informáticos irregulares.
La Factura Electrónica obligatoria ha dejado de ser una iniciativa a largo plazo para convertirse en una realidad próxima que cambiará profundamente el tejido empresarial. Adaptarse a este nuevo entorno digital, cuyos plazos fija la Ley Crea y Crece, requiere una actitud anticipatoria por parte de grandes empresas, pymes y autónomos. La digitalización de la facturación no debería verse como una mera carga burocrática, sino como una oportunidad estratégica: automatizar la emisión de facturas, asegurar la trazabilidad de los estados de pago y cumplir con la normativa permitirá mejorar la eficiencia operativa y reducir de forma significativa la morosidad comercial.
Comentarios recientes